更懂你的量化交易终端
数据接入、因子研究、策略回测、实盘执行,收进同一条工作流。 研究时看到的数据,就是下单时依据的数据。
DATA→RESEARCH→BACKTEST→LIVE
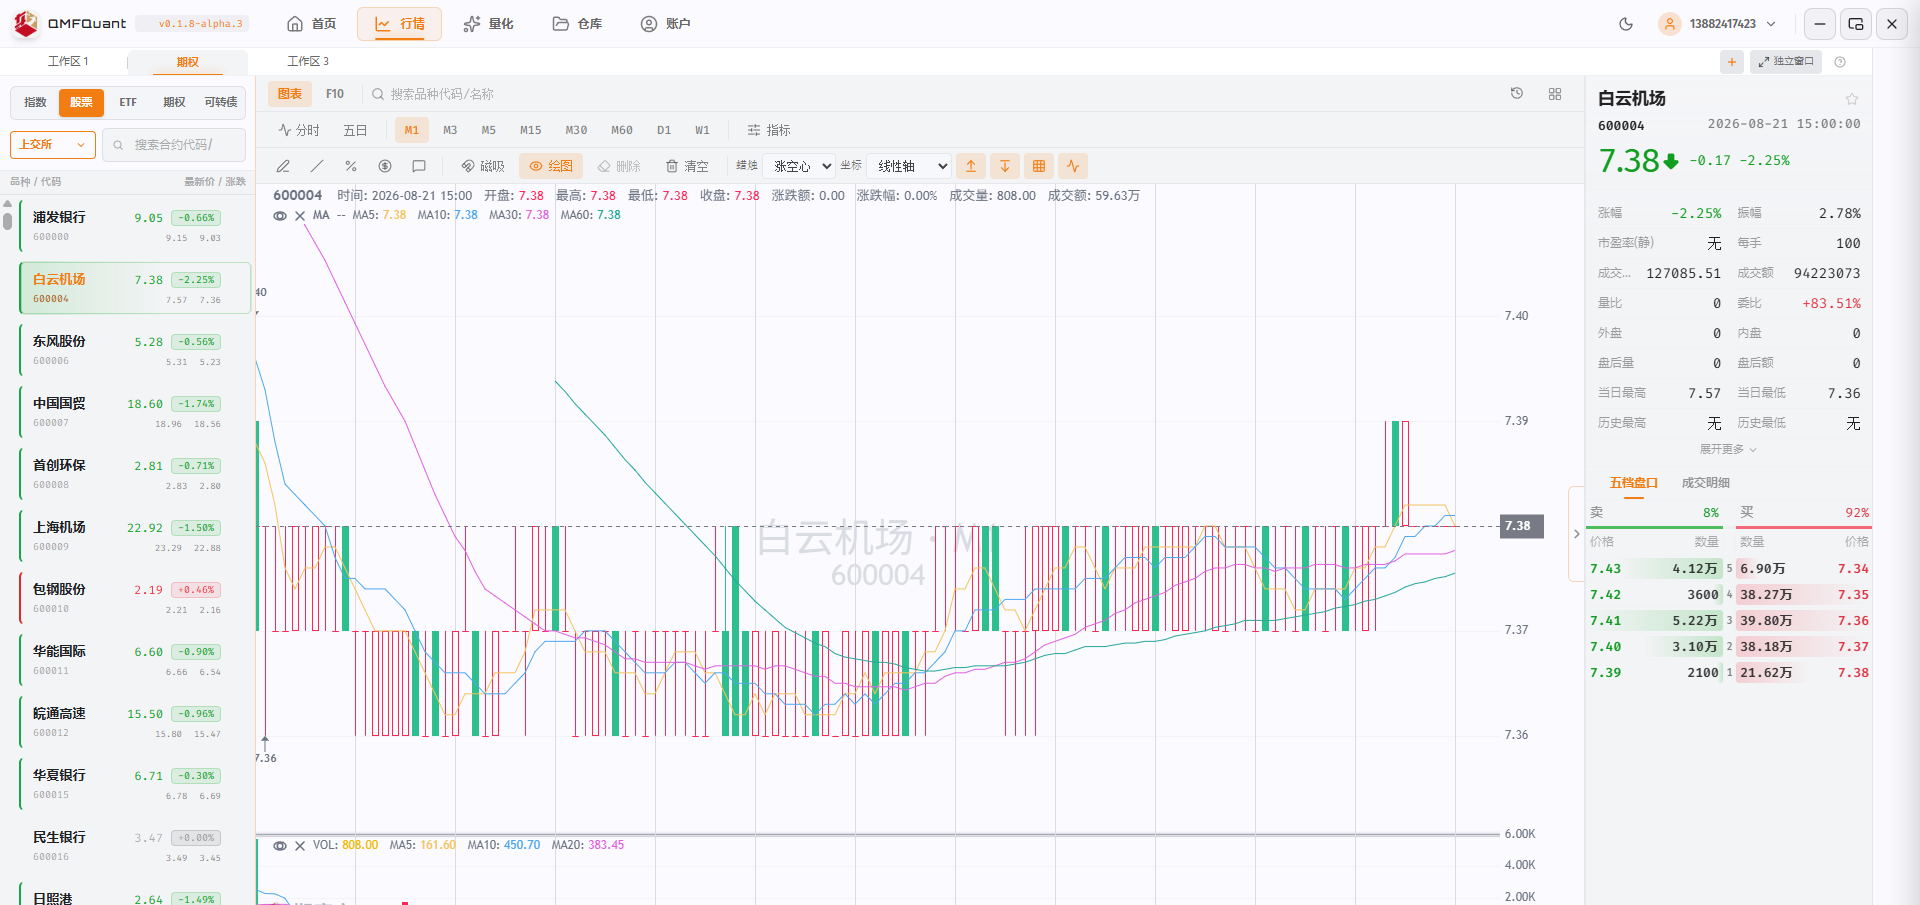
DATA / 数据接入
TICK · MIN · DAY
RESEARCH / 因子研究
可复现 · 同版存档
BACKTEST / 策略回测
高性能 · 批量验证
LIVE / 实盘执行
同一终端 · 同一份数据
01 / DATA数据接入
行情、基本面与资讯,
先摊在同一条时间轴上
实时与历史行情接入同一终端:tick、分钟、日线在同一坐标系下可查可算。 财报、公告与新闻和行情对齐呈现,一个异动背后发生了什么,不必切到别的工具里找答案。
// 回测与实盘看到的是同一份数据
QUOTES · 行情快照示例数据
合约最新涨跌持仓
螺纹钢RB25013,412.0+0.82%1,204,551
沪铜CU250276,480+1.14%182,336
沪深300IF25013,986.4-0.31%96,204
沪金AU2504618.72+0.45%210,873
豆粕M25052,891-0.62%1,588,302
02 / RESEARCH因子研究
每次推演,
都能原样重来一次
数据版本、研究代码与参数配置绑定存档。 三个月后的你,能原样重跑三个月前的每一次推演——研究的价值,在于它能被复现。
// REPRODUCIBLE 是研究面的金线标准
FACTOR.PY · 因子研究研究工作区
# 动量因子:20 日收益率,按行业中性化
import qmf

def momentum_20d(bars):
    close = bars["close"]
    mom = close.pct_change(20)
    return qmf.neutralize(mom, by="industry")

qmf.register(momentum_20d, version="v3")  # 与数据版本绑定存档
03 / BACKTEST策略回测
「再试一个参数」的代价,
低到可以忽略
面向研究节奏设计的高性能回测引擎,成批因子一次跑完,结果并排可比对。 筛选假设是体力活,把体力活交给机器。
// 推演不被等待打断
BACKTEST · 批量验证读数示例数据
策略 / 参数组
mom_v3 · ×128 组
回测区间
2019—2025
批量耗时
秒级 完成
结果比对
并排 · 可排序
从数据到执行,
让每一步研究都可追溯。
04 / LIVE实盘执行
纸面推演的终点,
是盘面的起点
策略从回测环境走向实盘,在同一台终端里完成——研究与交易之间,不该有一次导出和导入。 历史行情复盘演练,让盘感训练也成为可重复的研究动作。
// 研究到持仓,同一台终端
POSITIONS · 实盘持仓示例数据
合约 / 方向手数均价浮动盈亏
螺纹钢多123,388.0+2,880
沪铜多375,920+8,400
沪深300空24,002.6-972
附录 · 研究者工具箱
APPENDIX / A—CEOF / 行情墙读完
把下一个策略,
放进同一条工作流
数据、研究、回测、实盘,从第一页就是一体的。