本文介绍因子的基本原理与分类、因子分析的整体流程,以及在期魔方中开展因子分析的平台操作。
基本原理
因子(Factor)是能够解释或预测期货、期权、股票等金融资产收益率差异的核心变量。本质是从海量市场数据中提炼出的、具有"收益预测能力"或"风险区分能力"的关键特征。通俗的说,因子就是把一些主观感受变成"可计算、可比较的数字",而这些数字指标就是因子。它就像筛选资产的"标尺"—— 通过这个标尺,我们能判断哪些资产未来更可能涨、哪些风险更高,最终支撑多因子策略的选股、择时或风险控制。
因子的作用:
- 预测收益:有效因子能稳定区分资产未来收益差异,帮策略锁定高收益标的。
- 控制风险:因子能识别资产的风险属性,避免策略暴露在极端风险中。
- 搭建策略:因子是策略的"最小单元",通过因子组合、权重分配,可形成完整交易规则。
因子分类与定义
因子的定义既可以是行业通用的常见基础款,也可以是结合自身逻辑、数据的自定义非常规款 —— 核心判断标准不是"是否常规",而是"是否有明确逻辑、能否稳定区分资产收益差异"。
常见的因子分类:
| 因子类型 | 核心逻辑 | 期魔方数据应用示例 |
|---|---|---|
| 技术因子 | 基于价格 / 成交量规律捕捉趋势 / 反转 | 1. 动量因子:60 日收益率(用get_price()取收盘价计算)2. 波动率因子:ATR 指标(回溯 20 日成交数据)3. 量价因子:成交量加权均价(VWAP) |
| 基本面因子 | 基于供需 / 库存判断价格回归逻辑 | 1. 库存因子:仓单周度变化率((当前仓单-上周仓单)/上周仓单)2. 基差因子:基差绝对值与历史分位数(如基差 > 90% 分位数做多) |
| 另类因子 | 基于高频 / 情绪数据捕捉短期机会 | 1. 大单情绪因子:买卖盘大单净占比(get_order_depth()取深度数据)2. 持仓情绪因子:主力持仓多空比变化 |
因子分析流程
因子分析是一条从"想法"到"信号"的流水线:先挖出候选因子,再算出因子值,然后验证它是否真的有效,最后把有效因子合成并接入策略。整个流程可以概括为以下五个环节:
① 因子挖掘 —— 确定"用什么因子":从论文、研报中复用经典因子,在基础数据上加工衍生,或引入另类数据创新挖掘。
② 数据获取与因子计算 —— 拿到 K 线等原始数据,按因子定义算出因子值,得到形如「日期 × 品种 → 因子值」的数据序列。
③ 因子验证 —— 把因子值与未来收益对齐,用 IC、分位数收益、换手率、自相关性等指标判断因子是否真的具备预测能力,并生成 Alphalens 报告。
④ 因子合成 —— 当有效因子不止一个时,用等权、PCA 或逐步回归把它们合并成一个合成因子,降低单一因子的波动。
⑤ 因子应用 —— 把验证通过的因子写进策略:按因子值排序选品种、设定调仓周期与开平仓规则,形成可执行的交易逻辑。
其中第 ① ② ③ 步将在因子分析实操:以持仓量变化率为例中围绕一个具体因子分步演示;第 ④ ⑤ 步见因子合成与应用。
需要强调的是,这条流水线是迭代的,而不是单向一次性走完:因子验证不通过时,应当回到第 ① 步调整因子定义或更换因子,而不是硬着头皮往下走。
平台操作:新建与编辑因子
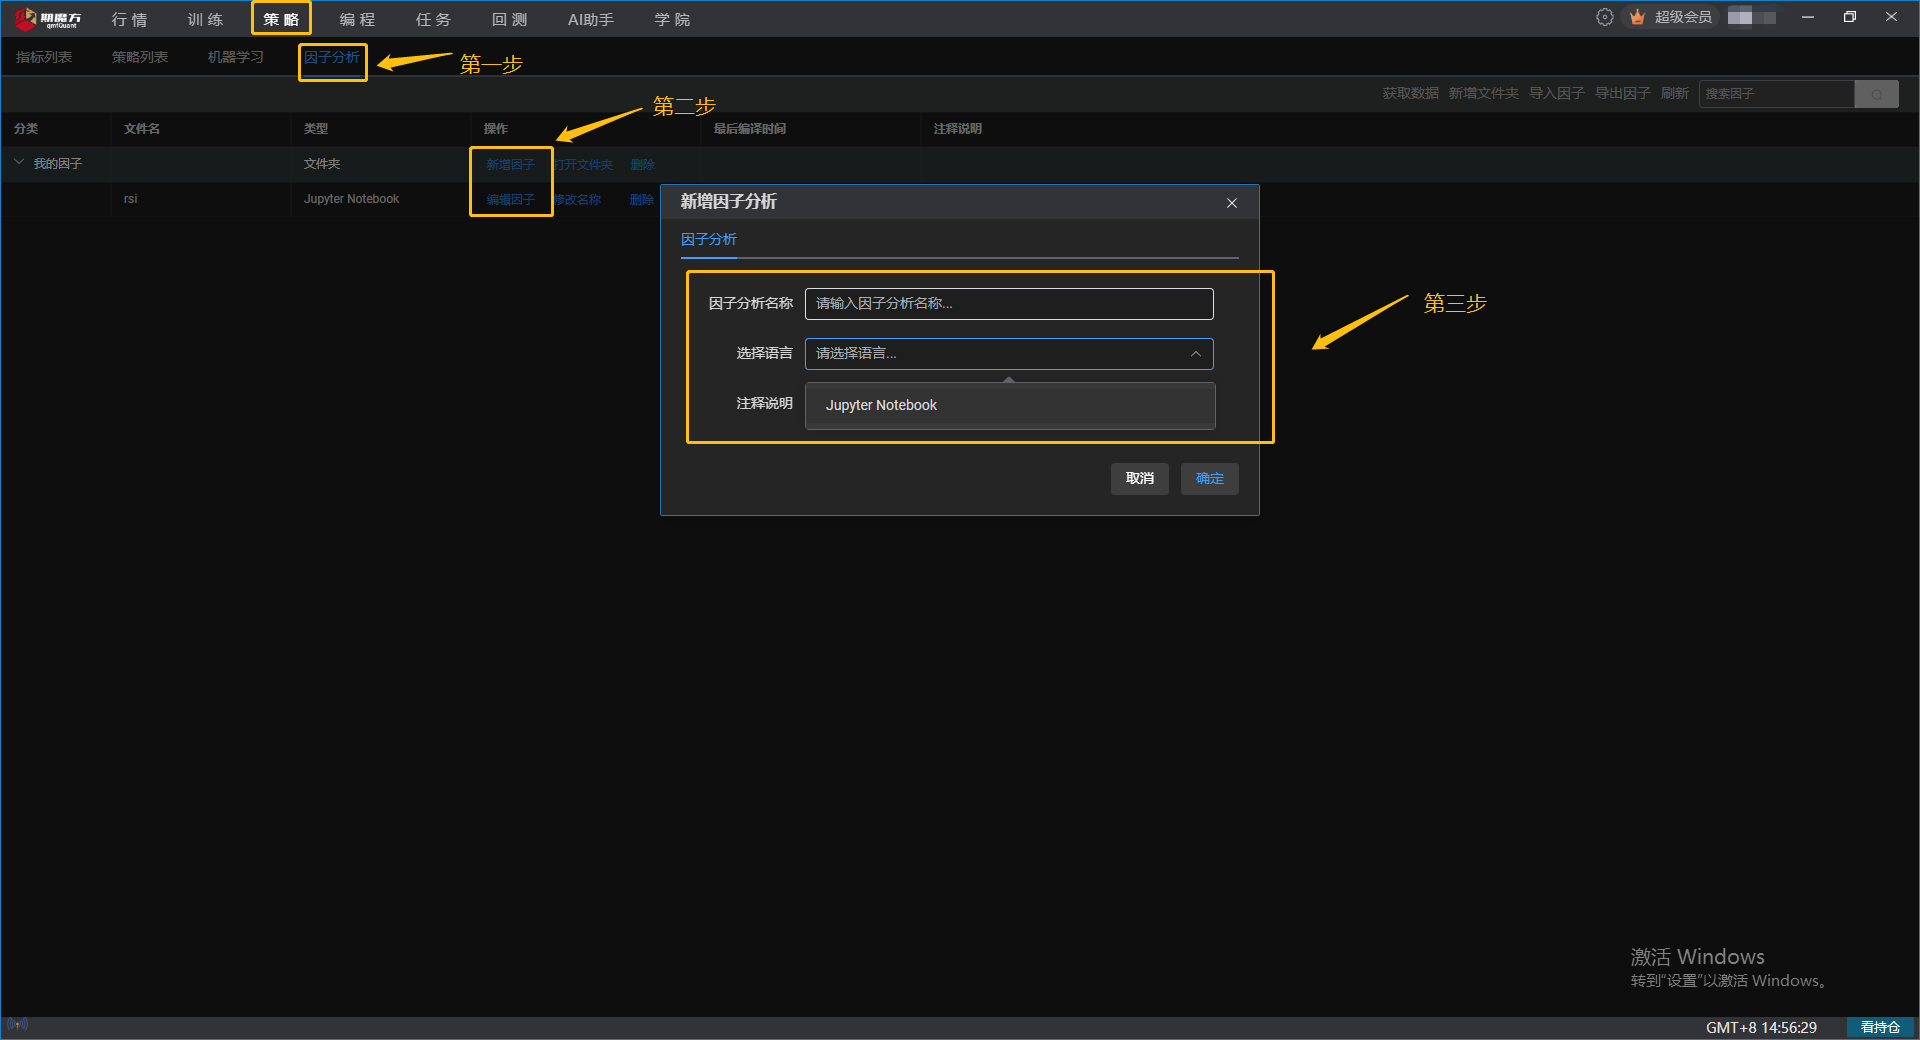
在进行因子分析前,首先需要在期魔方平台中创建因子分析文件。平台编译器中已预先配置好因子分析所需的基础环境,简单因子只需修改因子计算部分的代码、选好分析标的,即可直接运行。
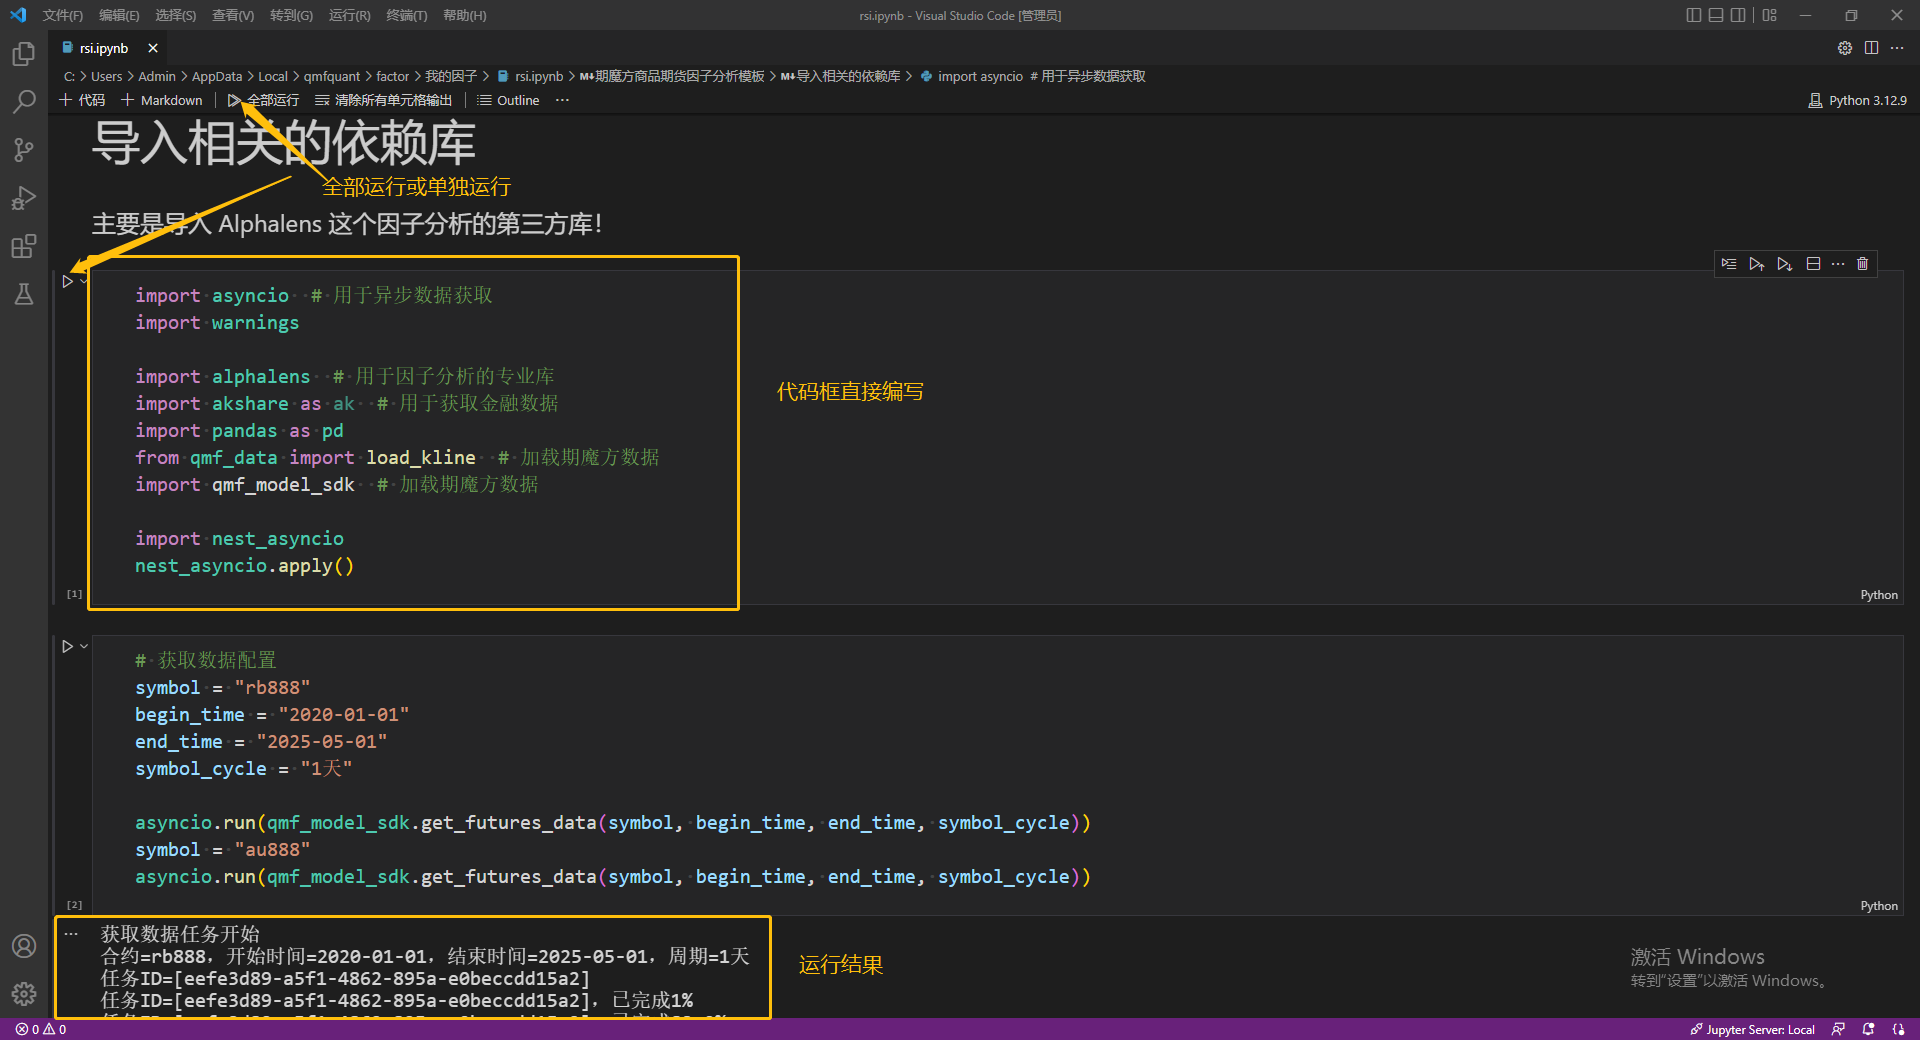
操作步骤:在期魔方客户端中,进入「策略」菜单,选择「因子分析」,点击「新增因子」或「编辑因子」,输入因子分析名称,语言选择 [Jupyter Notebook],点击确定后系统将弹出编译器。在编译器中完成因子代码编写后,点击 [▷ 运行全部],运行结果会显示在代码下方;也可先保存、稍后再点击全部运行。
相关阅读
评论
登录后参与讨论,与站内账号体系共用。